|
Getting your Trinity Audio player ready...
|
Quando um contrato de terceirização está em execução sem incidentes — sem reclamações, sem atrasos, sem passivo trabalhista aparente — a maioria das empresas simplesmente para de olhar para ele. O contrato “funciona”, então é riscado da lista de prioridades. O problema é que “funcionar” e “custar o que deveria custar” são coisas diferentes. Entre a assinatura do contrato e o dia em que alguém finalmente reabre a planilha de custos, meses ou anos se passam — e é nesse intervalo que a economia oculta se acumula, silenciosamente, dentro de contratos que ninguém está mais auditando.
Auditoria de performance contratual é o processo de verificar, com dados, se o que uma empresa está pagando por um serviço terceirizado ainda corresponde ao que esse serviço efetivamente custa para o fornecedor entregar. Diferentemente da negociação inicial, que acontece uma única vez, essa auditoria deveria ser contínua — porque o cenário que gerou o preço original raramente se mantém estático ao longo da vigência do contrato.
Por que contratos “saudáveis” escondem economia oculta
A maior parte do esforço de redução de custos em terceirização se concentra na fase de contratação: cotações, negociação, definição de SLA. É natural — é o momento em que a empresa tem mais poder de barganha. Mas essa concentração de esforço tem um efeito colateral: uma vez assinado, o contrato entra em uma espécie de piloto automático. O faturamento mensal é conferido, o serviço é prestado, e a estrutura de custo por trás dele deixa de ser questionada.
Nesse intervalo, algumas coisas mudam sem que o valor cobrado mude junto: o quadro de profissionais alocados pode ser menor do que o previsto no contrato original, a rotatividade pode reduzir encargos que ainda estão sendo cobrados no valor cheio, jornadas registradas em ponto eletrônico podem não bater com as horas faturadas, e reajustes podem ter sido aplicados sobre uma base que já estava distorcida. Nenhum desses pontos aparece em uma auditoria de compliance documental comum — eles só ficam visíveis quando alguém compara o valor pago com o custo real da operação.
Should Cost Reverso: a auditoria que olha para dentro do contrato já assinado
É esse o problema que o AFM Performance, módulo da Atlas Inovações, foi criado para resolver, por meio de uma metodologia chamada Should Cost Reverso. Em vez de estimar o custo justo antes da contratação — como faz o Should Cost tradicional, aplicado no AFM Cotação —, o Should Cost Reverso audita contratos que já estão em vigor, reconstruindo o custo real da operação a partir de dados primários: FGTS Digital, folha de pagamento e ponto eletrônico dos profissionais efetivamente alocados no contrato.
Ao cruzar esses dados com o valor que está sendo faturado, a auditoria revela se o preço pago ainda reflete a realidade operacional do fornecedor — ou se, em algum ponto, os dois passaram a divergir. Em um case real de aplicação do Should Cost Reverso, a Atlas identificou R$ 293 mil por ano em oportunidade de economia em um único contrato, ao comparar o valor pago com o custo real apurado a partir dos dados de folha e ponto do próprio fornecedor.
Como funciona na prática
O processo parte de três fontes de dados que, isoladamente, a maioria das empresas contratantes nunca cruza: os registros de FGTS Digital, que indicam o vínculo empregatício real dos profissionais alocados; a folha de pagamento do fornecedor, que mostra o custo de mão de obra efetivamente praticado; e o ponto eletrônico, que confirma jornada e presença. Combinados, esses três pontos permitem reconstruir o custo real do serviço — mão de obra, encargos, jornada — e compará-lo linha a linha com o que está sendo cobrado no contrato.
Sinais de que sua empresa pode ter economia oculta em contratos ativos
Alguns indícios costumam anteceder a descoberta de economia oculta em contratos de terceirização:
- O contrato não passa por nenhuma revisão de custo desde a assinatura, independentemente de quanto tempo já está em vigor.
- O quadro de profissionais alocados é conferido apenas por relatórios do próprio fornecedor, sem cruzamento com fontes independentes como FGTS Digital ou ponto eletrônico.
- Reajustes contratuais são aplicados automaticamente por índice, sem reavaliação da estrutura de custo subjacente.
- A empresa tem centenas ou milhares de contratos de terceirização ativos, o que torna inviável revisar cada um manualmente.
- Não existe hoje nenhum processo formal de auditoria contratual pós-assinatura — apenas controle de compliance documental e de faturamento.
Nenhum desses sinais, isoladamente, indica um problema grave. Mas, combinados, eles são o retrato exato do cenário em que a economia oculta tende a se acumular sem ser percebida.
Um ciclo, não um evento isolado
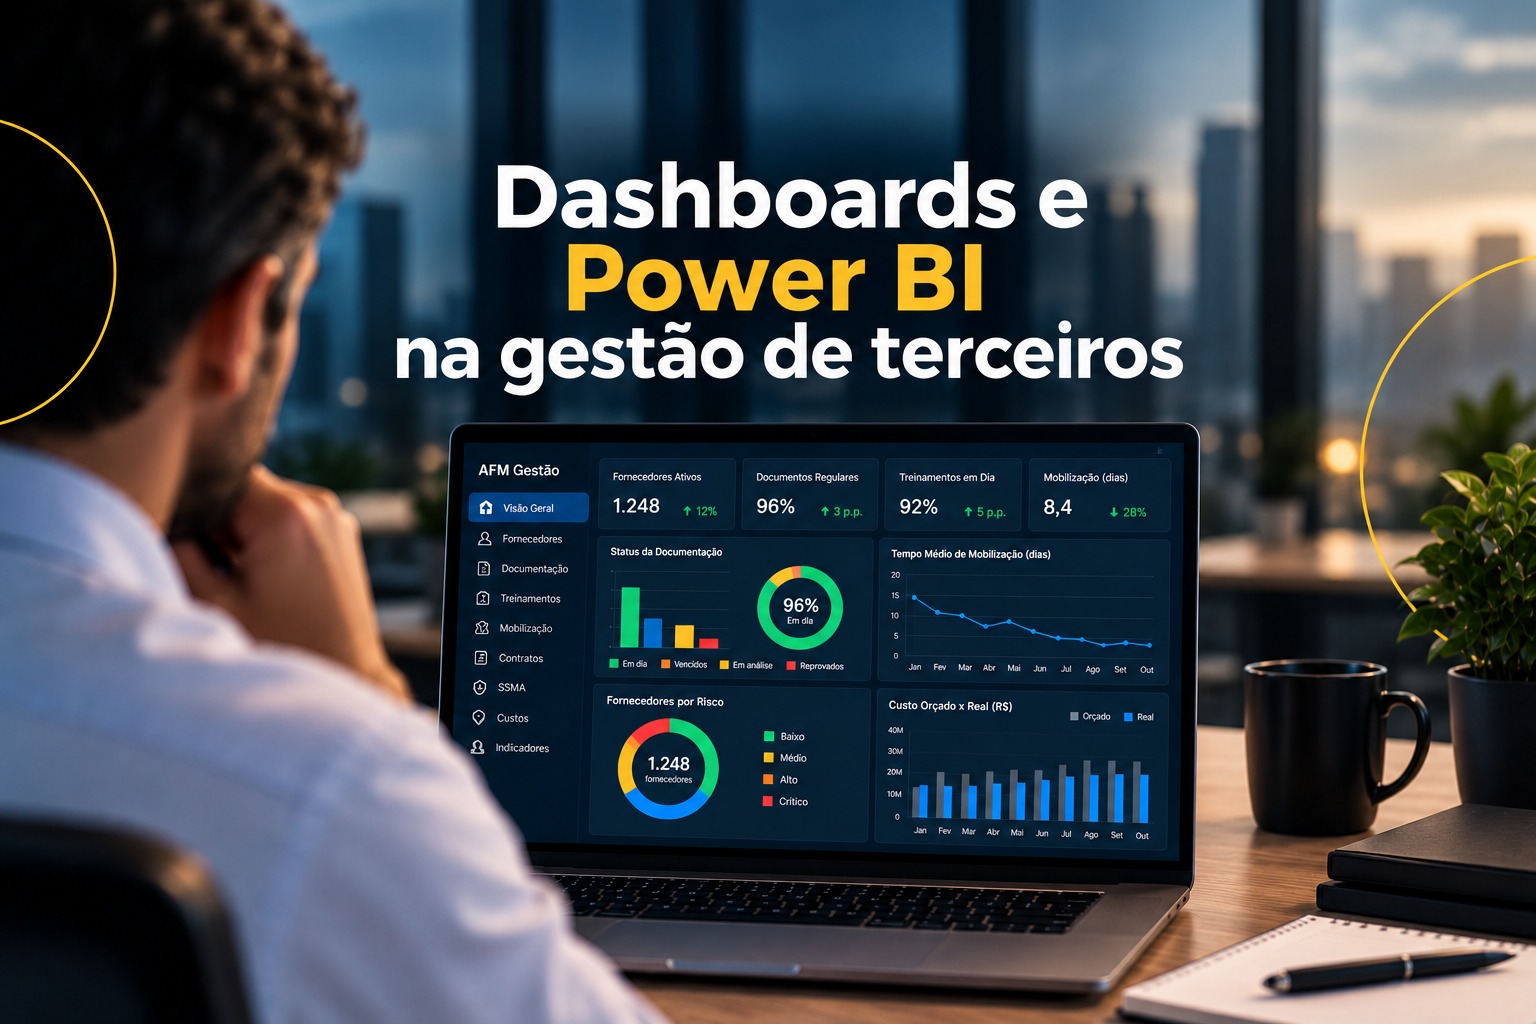
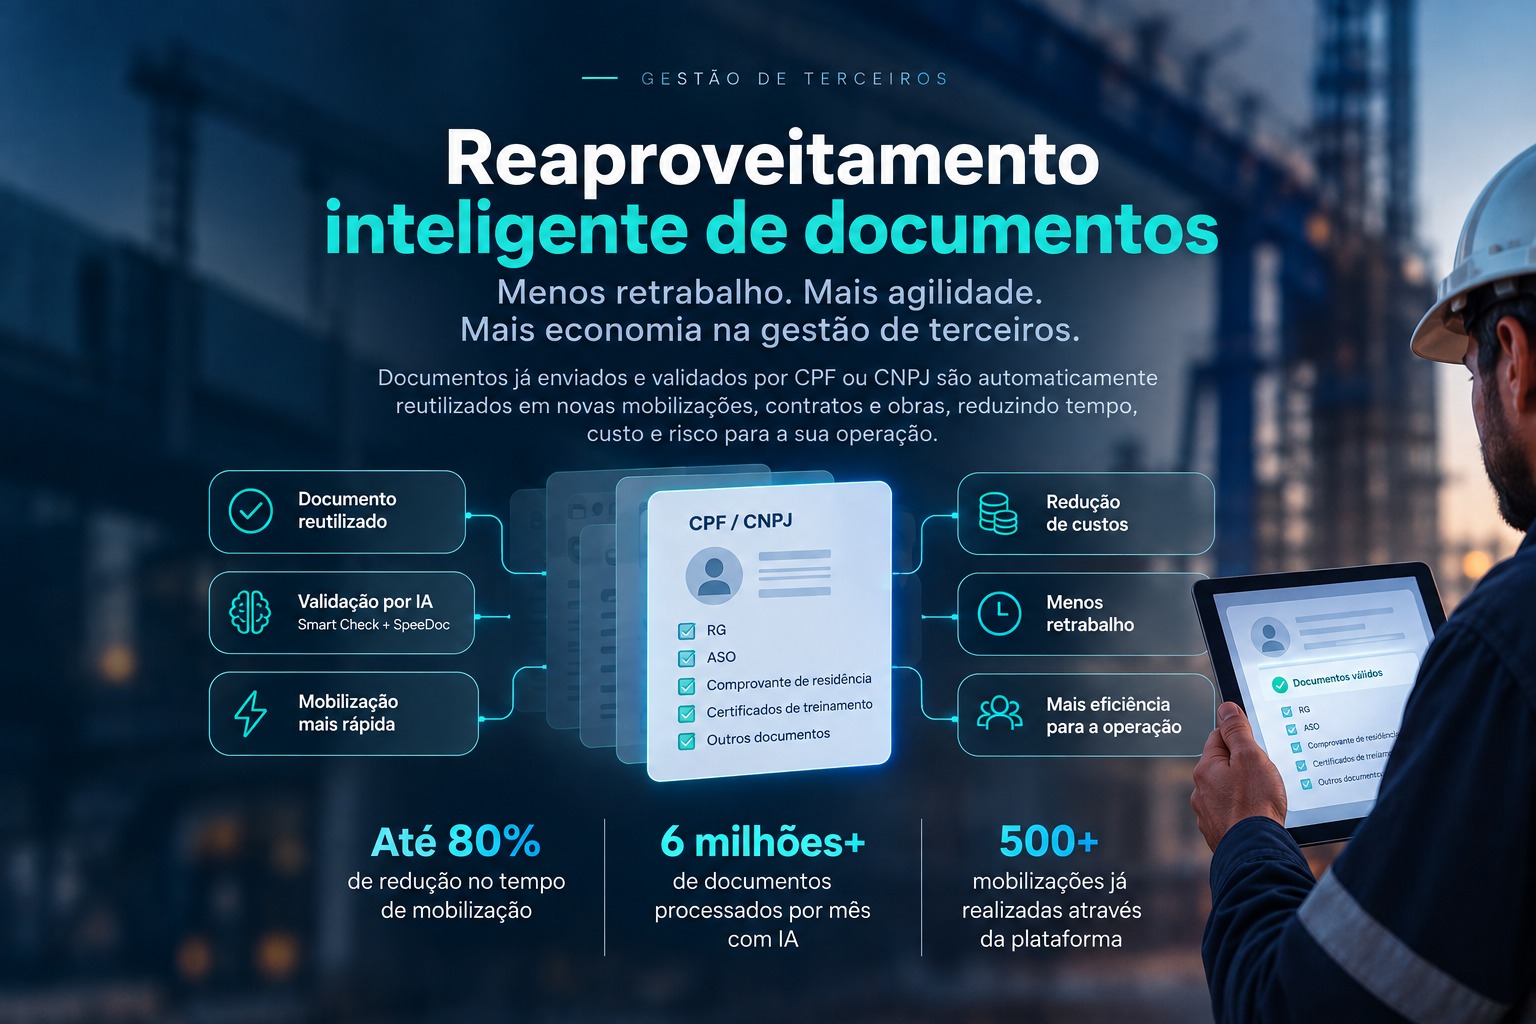
A auditoria de performance contratual funciona melhor quando não é tratada como um evento pontual, mas como parte de um ciclo contínuo de gestão de terceiros. É essa a lógica por trás do ecossistema Atlas: o AFM Cotação aplica o Should Cost na fase de sourcing, já gerenciando R$ 2,2 bilhões em baseline de contratos com economia média de 16%; o AFM Gestão garante que a documentação e o compliance dos terceiros estejam corretos ao longo de toda a mobilização, processando mais de 6 milhões de documentos por mês com apoio de IA; e o AFM Performance, com o Should Cost Reverso, fecha o ciclo auditando continuamente se o que está sendo pago ainda corresponde ao que está sendo entregue.
Quando esses três pilares operam sobre a mesma base de dados, a auditoria de contratos ativos deixa de depender de um esforço manual e pontual — e passa a ser uma rotina apoiada em dados que já existem dentro da operação.
Por que isso importa para quem terceiriza em escala
Para empresas com um volume grande de contratos de terceirização — típico em setores como mineração, energia, indústria e logística —, a ausência de auditoria de performance contratual não é um risco pequeno: é um custo recorrente que se multiplica pelo número de contratos ativos. Um desvio de poucos pontos percentuais entre o custo real e o valor pago, replicado em centenas de contratos, representa uma cifra muito maior do que qualquer economia obtida na negociação inicial.
Conclusão
Negociar bem na contratação é necessário, mas não é suficiente. Sem uma auditoria de performance contratual contínua, boa parte da economia conquistada no sourcing pode ser corroída, silenciosamente, ao longo da execução do contrato — e a empresa só descobre isso se decidir olhar para os dados. A pergunta que vale a pena fazer não é apenas “negociamos bem?”, mas “o que estamos pagando hoje ainda corresponde ao que o serviço realmente custa?”.
Fale com um especialista Atlas: atlasinovacoes.com.br/contato